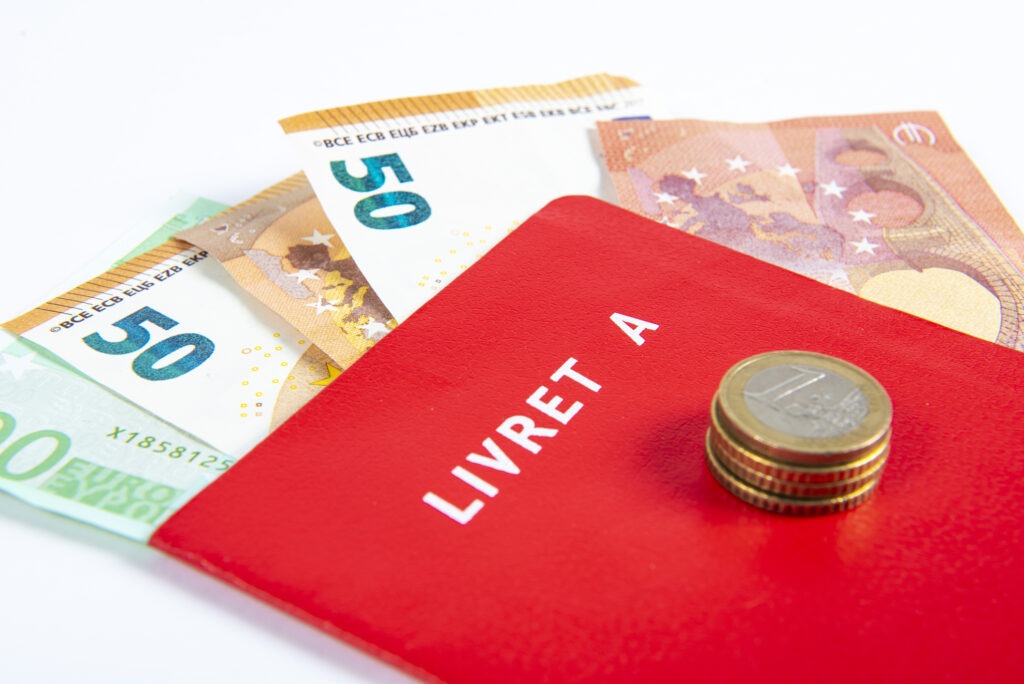
Taux du Livret A à 1,7 % : votre argent perd-il du pouvoir d’achat ?
Oui, très probablement. Depuis le 1er août 2026, le Livret A rapporte 1,7 % net, alors que les prix à
Le budget 2027 et ses impôts reposent, au 12 octobre 2026, sur un projet : le projet de loi de finances (PLF) pour 2027, déposé le 1er octobre. Il indexe le barème de l’impôt sur le revenu, crée une fenêtre de donations à taux réduit au premier semestre 2027 et resserre l’assurance-vie, la location meublée et l’apport-cession. Rien n’est voté.
Le texte est en première lecture à l’Assemblée nationale et peut encore être profondément modifié.
Le projet de loi de finances est le texte par lequel le Gouvernement propose chaque automne les recettes et dépenses de l’État de l’année suivante. Le dossier législatif du PLF 2027 retrace son parcours :
Le barème serait indexé, mais plusieurs avantages ciblés seraient réduits.
Le régime fiscal de l’assurance-vie serait conditionné.
L’article 6 du texte du PLF 2027 réserve la fiscalité de l’assurance-vie aux contrats qui respectent trois conditions : primes versées en numéraire, unités de compte comparables à celles autorisées par le code des assurances, et aucun fonds dédié investi dans des titres émis par l’assuré, sa famille ou leurs sociétés. Selon l’exposé des motifs, l’immense majorité des contrats est déjà conforme.
Aucun article du PLF initial ne modifie le PEA, le PER ou le prélèvement forfaitaire unique, déjà relevé à 31,4 % en 2026 par la hausse de CSG.
L’article 7 réorienterait les avantages vers la location nue de longue durée et les familles.
L’article 4 ouvre une fenêtre temporaire, du 1er janvier au 30 juin 2027, pour les seuls dons de sommes d’argent :
L’abattement de 100 000 € par parent et par enfant reste inchangé.
Le PLF vise surtout la transmission des holdings.
Aucune de ces mesures n’est votée à cette date.
| Mesure | Statut au 12/10/2026 | Qui est concerné |
| Indexation du barème de l’IR de 2,1 % | Déposée dans le PLF (art. 2) | Tous les foyers imposables |
| Abattement retraités limité à 3 000 € | Déposée (art. 3), supprimée en commission | Retraités aux pensions élevées |
| Donations d’argent à 6 % et don familial à 50 000 € | Déposée (art. 4) | Parents et grands-parents, bénéficiaires de moins de 50 ans |
| Conditions d’accès à la fiscalité de l’assurance-vie | Déposée (art. 6) | Contrats non conformes, fonds dédiés |
| Plafonnement des amortissements LMNP | Déposée (art. 7) | Loueurs en meublé non professionnels |
| Fin de la purge de l’apport-cession à la transmission | Déposée (art. 5) | Dirigeants ayant apporté leurs titres à une holding |
| Taxe de 2 % sur les titres de placement des holdings familiales | Amendement adopté en commission le 8/10, à redéposer | Holdings familiales |
| Relèvement de la CEHR et de la CDHR | Amendements adoptés en commission, à redéposer | Foyers au revenu de référence supérieur à 250 000 € |
| Impôt différentiel sur la fortune | Piste (Cour des comptes, septembre 2026), aucun texte | Hauts patrimoines |
Erreur fréquente en rendez-vous de bilan : agir sur une mesure annoncée comme si elle était votée. Trois réflexes :
Le budget 2027 et ses impôts restent, au 12 octobre 2026, un projet : barème indexé, fenêtre de donations début 2027, resserrement de l’assurance-vie, du LMNP et de l’apport-cession. Leka Patrimoine, conseiller en investissements financiers à Clermont (Oise), vous propose, au cabinet ou en visioconférence, un bilan patrimonial offert pour mesurer l’effet de ces mesures sur votre situation dès le vote.
Cet article, à jour au 12 octobre 2026, est informatif et ne constitue pas un conseil en investissement ni une consultation fiscale personnalisée.
Oui, très probablement. Depuis le 1er août 2026, le Livret A rapporte 1,7 % net, alors que les prix à
don familial de sommes d’argent, abattement de 100 000 €, rappel fiscal de 15 ans, droits de mutation à titre gratuit, démembrement, nue-propriété, donation-partage, assurance-vie, projet de loi de finances, taux unique de 6 %
Vous êtes chef d’entreprise dans le Nord. Vous vous versez un salaire, peut-être des dividendes. Mais êtes-vous certain de choisir